Recursos
Guías, calculadoras y consejos para decidir con seguridad
Todo lo que puede usar para hacer sus cuentas y prepararse para hablar con un agente, sin costo.
¿Qué puedo preparar antes de hablar con un agente?
Tenga a la mano su código postal, la lista de sus médicos y de sus medicinas, y sus ingresos estimados del año si busca un plan del Mercado. Nuestras calculadoras le ayudan a ver su ventana de inscripción en Medicare, el posible recargo de la Parte B y el costo real de dos planes.
· Revisado por Davey Selva, agente productor con licencia (NPN 18969537), Aion Insurance Group Corp
Guías descargables
Dos guías claras, en 3 páginas cada una
Escriba su correo y se la enviamos al instante. No es un permiso para llamarle.
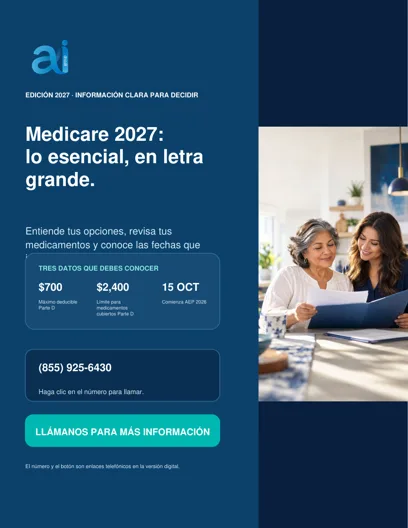
PDF · 3 páginasMedicare de la A a la Z
- Original Medicare o Medicare Advantage: cómo elegir
- Lo que pagará por medicamentos (Parte D) en 2027
- Fechas clave y cómo evitar multas
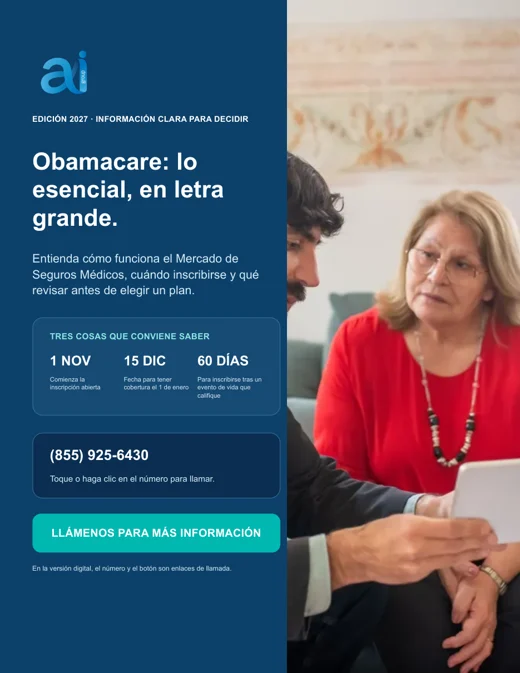
PDF · 3 páginasObamacare de la A a la Z
- Los cuatro niveles de planes: Bronce, Plata, Oro y Platino
- Fechas de inscripción y períodos especiales
- Documentos a la mano y errores comunes que cuestan dinero
Herramientas y calculadoras
Haga sus cuentas antes de hablar con un agente
Resultados orientativos con reglas generales. No sustituyen la información de Medicare, del Mercado ni de su agente.
Su ventana inicial de Medicare
Escriba cuándo nació y vea las fechas en que puede inscribirse al cumplir 65.
Si se inscribe antes de su mes de cumpleaños, la cobertura puede empezar el 1.º de ese mes; si lo hace en ese mes o después, puede haber un retraso de hasta 3 meses. Si nació el día 1, la regla cambia: su agente lo verifica.
Recargo por inscribirse tarde en la Parte B
Estimación orientativa: 10 % por cada 12 meses completos sin la Parte B cuando podía tenerla.
El recargo se suma a su prima mientras tenga la Parte B. El monto exacto lo determina Medicare o el Seguro Social; hay excepciones (por ejemplo, cobertura válida de un empleador).
Sus ingresos frente al nivel federal de pobreza
Punto de partida para entender qué ayuda del Mercado (ACA) podría revisar con un agente.
Usa las guías federales de pobreza de 2025 (48 estados contiguos: $15,650 para 1 persona y $5,500 por cada persona adicional). Su agente confirma la tabla vigente antes de que decida. La ayuda real depende de su estado, su plan y su elegibilidad.
Compare el costo real de dos planes
No mire solo la prima: sume el peor caso (un año con mucha atención).
Estimación sencilla: no incluye copagos ni coaseguro fuera del tope. Compare también la red de médicos y la lista de medicinas.
Lista: qué tener a la mano
Marque lo que ya tiene. Puede imprimirla y llevarla a su cita.
Por condado
Encuentre la información de su condado
La disponibilidad cambia según donde vive. Empiece por su condado.
Elija su estado en el mapa
Toque un estado y vea al lado la información. Después elija su condado y un agente con licencia le explica los planes de su zona. Sin costo.
Lista oficial de condados del Censo de EE. UU. Atendemos en 18 estados; un agente confirma su caso.
Elija su estado y su condado
Consejos
Ocho consejos para decidir con más seguridad
Revise su red antes de elegir
Confirme que sus médicos y su farmacia estén dentro de la red del plan. Cambia de plan a plan.
Mire el costo total, no solo la prima
Sume prima, deducible, copagos y el máximo de bolsillo. Un plan barato puede salir caro en un mal año.
Lleve su lista de medicinas
Cada plan tiene su lista de medicinas cubiertas. Revísela con su dosis y su farmacia.
Calcule bien sus ingresos (ACA)
El crédito fiscal se basa en el ingreso que usted declara. Si se equivoca, puede tener que devolver dinero.
Anote sus fechas límite
Poner la ventana de inscripción en el calendario evita multas y huecos de cobertura.
Desconfíe de llamadas no solicitadas
Medicare no le llamará para venderle un plan. Nunca dé su número de Medicare o de Seguro Social a quien no verificó.
Guarde copia de todo
Conserve confirmaciones, planes elegidos y fechas. Le servirán en la renovación y ante cualquier duda.
Revise cada año
Los planes, las primas y las redes cambian. Una revisión anual puede ahorrarle sorpresas.
Noticias de salud en EE. UU.
Lo más importante del día, de fuentes verificadas
Titulares de agencias federales y de periodismo sin fines de lucro. Se actualizan solos cada día.
Enlazamos a la fuente original y no reproducimos los artículos. Los titulares están en inglés. Información general: no constituye asesoría médica, legal ni de seguros, y no implica afiliación ni respaldo de las fuentes.
Hable con un agente
Todo termina en una conversación con una persona
Las herramientas le ayudan a prepararse. Las decisiones las toma usted, con un agente con licencia que le explica cada opción.
Llame y consulte sin costo
Un agente con licencia revisa su caso por teléfono, en español o inglés.
(855) 925-6430Deje sus datos y le llamamos
Elija Medicare, Obamacare o seguro de vida y un agente le contacta.
Consulte sin costoPor su condado
Cuéntenos dónde vive y le explicamos los planes de su zona.
Planes por condadoGlosario
Seguros sin jerga
Doce términos que escuchará al elegir un plan, explicados con un ejemplo.
Prima
Lo que paga cada mes por tener su seguro, use o no la atención.
Deducible
Lo que paga usted antes de que el plan empiece a cubrir ciertos servicios.
Copago
Cantidad fija que paga por una visita, un servicio o una receta.
Coaseguro
Porcentaje del costo que le toca a usted después de pagar el deducible.
Máximo de bolsillo
Tope anual de lo que usted paga por servicios cubiertos. Al llegar, el plan paga el 100 % de esos servicios.
Red de proveedores
Médicos, hospitales y farmacias con los que su plan tiene acuerdo.
Formulario de medicamentos
La lista de medicamentos que cubre un plan y en qué nivel de costo.
Partes A, B, C y D
A es hospital, B es atención médica, C es Medicare Advantage y D son medicamentos.
Medicare Advantage
Alternativa a Original Medicare: un plan privado aprobado por Medicare que suele incluir medicamentos y otros beneficios.
Suplemento (Medigap)
Seguro privado que ayuda a pagar lo que Original Medicare no paga, como deducibles y coaseguros.
Período inicial de inscripción
Ventana de 7 meses alrededor de su cumpleaños 65 para inscribirse en Medicare sin recargos.
Ayuda con la prima (ACA)
Crédito que baja lo que paga cada mes por un plan del Mercado, según sus ingresos y su hogar.
No encontramos ese término. Pregúntele a su agente: se lo explica sin costo.
Lo que casi nadie le explica
Preguntas que vale la pena hacer
Respuestas claras a lo que más confunde de Medicare y de Obamacare.
¿Qué pasa si no me inscribo a tiempo en Medicare?
Si podía tener la Parte B y no la tomó, su prima sube 10% por cada 12 meses de retraso, y se paga mientras tenga Medicare. Por eso la ventana de 7 meses alrededor de su cumpleaños 65 importa.
¿Medicare cubre todo?
No. Original Medicare no cubre la mayoría de la atención dental, de visión ni los audífonos, y no tiene tope anual de gasto de bolsillo. Un plan Advantage o un Suplemento pueden cubrir esos huecos.
¿Puedo conservar a mi médico?
Depende del plan. En Original Medicare puede ir con cualquier médico que acepte Medicare; en Advantage y en Obamacare cada plan tiene su red. Revisamos con usted que sus médicos y su farmacia estén dentro.
¿Qué pasa si no me inscribo a tiempo en Medicare?
Si podía tener la Parte B y no la tomó, su prima sube 10% por cada 12 meses de retraso, y se paga mientras tenga Medicare. Por eso la ventana de 7 meses alrededor de su cumpleaños 65 importa.
¿Medicare cubre todo?
No. Original Medicare no cubre la mayoría de la atención dental, de visión ni los audífonos, y no tiene tope anual de gasto de bolsillo. Un plan Advantage o un Suplemento pueden cubrir esos huecos.
¿Puedo conservar a mi médico?
Depende del plan. En Original Medicare puede ir con cualquier médico que acepte Medicare; en Advantage y en Obamacare cada plan tiene su red. Revisamos con usted que sus médicos y su farmacia estén dentro.
¿Por qué dos personas pagan prima distinta en el mismo plan de Obamacare?
Porque el crédito fiscal que baja la prima depende de los ingresos y del tamaño del hogar. Por eso le calculamos su ayuda antes de elegir plan.
¿Pueden negarme un plan por una condición que ya tengo?
No en los planes del Mercado (ACA): no pueden rechazarlo ni cobrarle más por una condición previa.
¿Qué hago si pierdo mi seguro a mitad de año?
Puede tener 60 días para inscribirse en un plan ACA, o una ventana especial en Medicare. Llámenos pronto: los plazos corren desde la fecha del evento.
¿Por qué dos personas pagan prima distinta en el mismo plan de Obamacare?
Porque el crédito fiscal que baja la prima depende de los ingresos y del tamaño del hogar. Por eso le calculamos su ayuda antes de elegir plan.
¿Pueden negarme un plan por una condición que ya tengo?
No en los planes del Mercado (ACA): no pueden rechazarlo ni cobrarle más por una condición previa.
¿Qué hago si pierdo mi seguro a mitad de año?
Puede tener 60 días para inscribirse en un plan ACA, o una ventana especial en Medicare. Llámenos pronto: los plazos corren desde la fecha del evento.

Reciba guías claras de Medicare y Obamacare en su correo
- Fechas clave de Medicare y de Obamacare, antes de que cierren
- Guías claras («de la A a la Z») en su idioma
- Un correo útil, no spam. Baja con un clic
¡Gracias!
Le enviamos la guía a su correo. Si no la ve en unos minutos, revise promociones o spam.